Un investissement en EHPAD sous statut LMNP peut produire des revenus réguliers avec une gestion quotidienne déléguée, mais il ne s’agit pas d’un placement immobilier passif et garanti. Vous achetez simultanément une chambre, un bail commercial et une exposition financière à un exploitant. La décision doit donc reposer moins sur le rendement affiché que sur la solidité du gestionnaire, l’équilibre économique de l’établissement et les clauses du bail.
Comprendre ce que vous achetez réellement
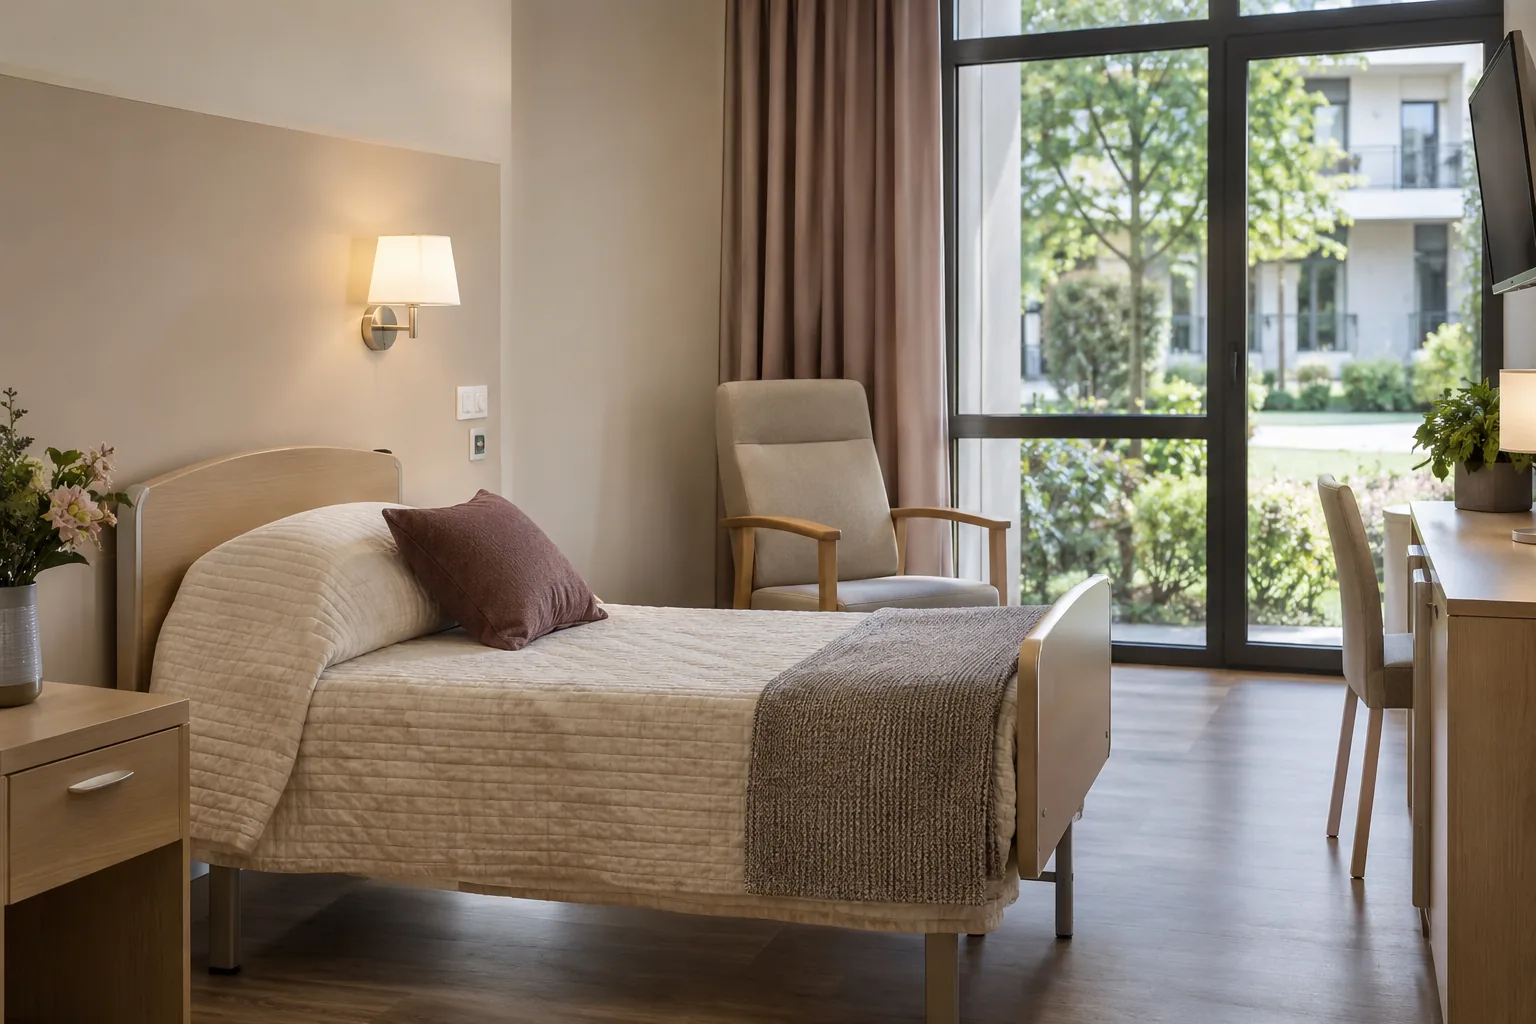
Dans un montage classique d’EHPAD en investissement LMNP, vous devenez propriétaire d’une chambre meublée ainsi que, selon l’acte, d’une quote-part des parties communes. L’établissement reste exploité par un gestionnaire professionnel chargé d’accueillir les résidents, d’organiser les services et d’assurer le fonctionnement quotidien.
Vous ne signez donc normalement pas un contrat de location avec le résident. Vous concluez un bail commercial avec l’exploitant. Celui-ci utilise le lot dans le cadre de son activité et vous verse le loyer contractuel. En contrepartie, vous ne choisissez pas l’occupant et vous ne gérez ni les entrées ni les sorties des résidents.
Ce fonctionnement présente un avantage concret : le paiement du loyer n’est pas directement lié à l’occupation ponctuelle de votre chambre. Mais la formule commerciale « loyer garanti » doit être maniée avec prudence. Le bail oblige l’exploitant à payer ; il ne protège pas le propriétaire contre une difficulté financière, une procédure collective ou une renégociation au renouvellement.
| Élément acquis | Conséquence pour l’investisseur |
|---|---|
| Une chambre meublée | Vous détenez un actif immobilier spécialisé, généralement impropre à une location résidentielle ordinaire sans transformation ni changement de cadre. |
| Une quote-part des communs | Sa consistance et les droits associés doivent être vérifiés dans l’acte de vente et les documents de copropriété ou de division. |
| Un bail commercial | Le montant du loyer, son indexation, les charges et les obligations de travaux dépendent d’abord du contrat. |
| Un risque d’exploitant | La capacité du gestionnaire à payer dépend de sa santé financière et de la rentabilité de son activité. |
La chambre n’est généralement pas destinée à votre usage personnel. L’exploitant doit pouvoir en disposer conformément au bail et au fonctionnement de l’établissement. Ce placement convient donc davantage à une recherche de revenus sur une durée longue qu’à un projet offrant une liberté d’occupation ou de transformation.
Fiscalité LMNP, amortissement et TVA : rester prudent
Les loyers d’une location meublée relèvent en principe des bénéfices industriels et commerciaux. La qualification de loueur en meublé non professionnel dépend notamment du niveau des recettes du foyer et de leur comparaison avec certaines autres catégories de revenus. Ces règles pouvant évoluer, votre éligibilité doit être vérifiée pour l’année concernée sur les sources fiscales officielles ou avec un professionnel.
Micro-BIC ou régime réel
Le micro-BIC applique un abattement forfaitaire aux recettes éligibles et simplifie la déclaration. Le régime réel permet, dans les limites fiscales applicables, de retrancher les charges effectivement supportées et de constater des amortissements sur les éléments admissibles.
Pour une chambre EHPAD, les postes à examiner peuvent comprendre :
- les intérêts et frais liés au financement, lorsqu’ils sont fiscalement déductibles ;
- la taxe foncière restant à la charge du propriétaire ;
- les honoraires de comptabilité ;
- certaines assurances et charges non récupérables ;
- l’amortissement comptable du bâti hors terrain, du mobilier et de certains frais, selon leur traitement comptable.
L’amortissement n’est pas une somme encaissée. Il répartit comptablement le coût d’un actif sur sa durée d’utilisation et peut diminuer le résultat imposable. Il ne faut donc pas confondre économie fiscale, rendement économique et trésorerie disponible. Les règles d’utilisation et de report des amortissements doivent être appliquées par un comptable connaissant la location meublée.
Récupération de TVA : un avantage sous conditions
Une récupération de TVA peut être envisagée sur certaines acquisitions en résidence avec services lorsque l’opération remplit les conditions fiscales requises. Elle n’est ni automatique ni définitive dans tous les cas. La continuité de l’activité taxée, la nature des services et les modalités de revente peuvent avoir des conséquences sur une éventuelle régularisation.
Ne comparez jamais un prix hors taxes dans une annonce avec le coût toutes taxes comprises d’un autre bien. Demandez un tableau indiquant clairement :
- le prix hors taxes et le prix toutes taxes comprises ;
- les frais d’acquisition et de financement ;
- le montant de TVA éventuellement récupérable ;
- les conditions et le calendrier de cette récupération ;
- les conséquences d’une revente anticipée.
La fiscalité de sortie, notamment le traitement de la plus-value et des amortissements, a connu des évolutions et peut dépendre de la situation du bien. Elle doit être confirmée au moment de la vente par un notaire ou un fiscaliste. Un avantage fiscal à l’entrée ne suffit pas à justifier un prix d’achat trop élevé.
Calculer un rendement comparable et réaliste
Un rendement annoncé n’a de sens que si son numérateur et son dénominateur sont connus. Certains calculs utilisent un prix hors taxes, d’autres un prix toutes taxes comprises ou un coût incluant les frais d’acquisition. De même, le « net » peut exclure la taxe foncière, la comptabilité ou les travaux restant au bailleur.
La méthode la plus prudente consiste à calculer successivement :
- Rendement brut = loyer annuel hors taxes / coût total d’acquisition.
- Rendement net de charges courantes = loyer annuel diminué des dépenses récurrentes du propriétaire / coût total d’acquisition.
- Trésorerie après financement = revenu net de charges diminué des échéances et frais bancaires.
- Revenu après fiscalité = revenu net diminué de l’impôt et des prélèvements réellement dus.
Simulation pédagogique
L’exemple suivant est entièrement illustratif. Il ne correspond ni à une offre commerciale ni à une moyenne de marché. Il sert uniquement à montrer comment contrôler un calcul.
| Hypothèse illustrative | Montant annuel ou coût |
|---|---|
| Coût total retenu pour le calcul | 160 000 € |
| Loyer annuel hors taxes | 8 000 € |
| Taxe foncière supportée par le propriétaire | 900 € |
| Comptabilité | 500 € |
| Assurance et charges résiduelles | 400 € |
Le rendement brut ressort ici à 5 %, soit 8 000 € divisés par 160 000 €. Après 1 800 € de dépenses récurrentes, le revenu avant financement et fiscalité tombe à 6 200 €, soit un rendement net de charges de 3,88 % environ.
Le rendement après fiscalité ne peut pas être annoncé sans connaître le régime choisi, les intérêts d’emprunt, les amortissements disponibles et la situation du foyer. Si le résultat fiscal est temporairement ramené à zéro dans le respect des règles applicables, le revenu après fiscalité peut se rapprocher des 6 200 €. S’il subsiste un bénéfice imposable, l’impôt et les prélèvements réduisent cette somme.
Le même calcul doit ensuite être testé avec des hypothèses défavorables : baisse de loyer au renouvellement, dépense exceptionnelle, interruption de paiement ou décote à la revente. Pour approfondir les mécanismes propres à ce support, vous pouvez consulter ce guide consacré à l’investissement LMNP en EHPAD, en confrontant toujours les arguments présentés au bail et aux documents du bien étudié.
La méthode d’audit en trois niveaux
L’analyse d’un EHPAD ne doit pas s’arrêter au nom du gestionnaire ou au rendement facial. Elle doit couvrir trois étages distincts. Un grand groupe peut exploiter un établissement localement fragile ; un bon établissement peut aussi être associé à un bail défavorable au propriétaire.
1. Auditer l’exploitant
Demandez des informations récentes et suffisamment détaillées pour évaluer sa capacité à honorer ses loyers. Les points de contrôle comprennent :
- les comptes disponibles et l’évolution de l’endettement ;
- la trésorerie et la capacité à financer les travaux nécessaires ;
- l’historique de paiement des loyers sur la résidence concernée ;
- les éventuelles demandes de réduction ou de report adressées aux propriétaires ;
- la concentration de l’activité et les engagements locatifs globaux ;
- la qualité de la gouvernance et la stabilité opérationnelle.
Un nom connu ne dispense pas de cette analyse. Inversement, un acteur plus petit n’est pas nécessairement mauvais, mais sa dépendance à quelques établissements peut accroître le risque.
2. Auditer l’établissement
La demande nationale liée au vieillissement ne garantit pas le succès de chaque résidence. Il faut étudier l’établissement lui-même :
- ses autorisations administratives et leur périmètre ;
- son historique d’occupation, sur plusieurs exercices si possible ;
- l’équilibre de son compte d’exploitation ;
- l’état du bâtiment et les travaux programmés ;
- son accessibilité pour les familles, les salariés et les professionnels de santé ;
- l’offre concurrente locale et l’adéquation des tarifs au bassin de population ;
- la qualité opérationnelle et les éventuels événements susceptibles d’affecter sa réputation.
L’emplacement reste important, mais il ne s’analyse pas comme celui d’un studio classique. La proximité d’une université ou d’un quartier animé est secondaire par rapport à l’accessibilité, au recrutement du personnel, au réseau de soins et à la demande médico-sociale locale.
3. Auditer le bail commercial
Le bail fixe une part majeure de la valeur économique du lot. Faites relire au minimum les clauses suivantes :
| Clause | Question à poser |
|---|---|
| Durée et échéance | Combien d’années fermes restent-elles avant le renouvellement ou une possibilité de sortie ? |
| Loyer | Le niveau actuel est-il soutenable pour l’exploitation et cohérent avec la valeur du bien ? |
| Indexation | Quel indice, quelle périodicité et quel plafonnement sont prévus ? |
| Renouvellement | Quelles dispositions peuvent conduire à une renégociation du loyer ? |
| Charges et taxe foncière | Quels postes sont effectivement remboursés par l’exploitant ? |
| Entretien et travaux | Qui paie l’entretien courant, les grosses réparations et les mises aux normes ? |
| Cession | Existe-t-il un agrément, un droit de préférence ou des frais à la revente ? |
Ne vous contentez pas d’une synthèse commerciale. Le bail signé, ses avenants, les derniers appels de charges et les échanges récents entre exploitant et copropriétaires doivent être examinés.
Neuf ou marché secondaire : une comparaison spécifique à l’EHPAD
La comparaison ne doit pas reprendre mécaniquement les arguments valables pour un logement résidentiel. En EHPAD, le bail, l’exploitant et l’historique de l’établissement pèsent souvent davantage que l’âge seul du bâtiment.
| Critère | EHPAD neuf ou en construction | Marché secondaire |
|---|---|---|
| Visibilité opérationnelle | Faible historique, avec un risque de livraison et de montée en activité. | Historique de loyers, d’occupation et de relations avec l’exploitant potentiellement disponible. |
| Prix | Peut intégrer les coûts de commercialisation et les avantages fiscaux présentés à l’acquéreur. | Prix davantage lié au loyer, au bail restant et à la perception du risque. |
| Travaux | Bâtiment récent, sous réserve de la qualité de réalisation et des garanties applicables. | État réel à examiner, avec un risque de dépenses ou de mises aux normes plus proches. |
| Revenus | Décalage possible avant la livraison ou le début contractuel des loyers. | Loyer généralement observable dès l’achat si le bail est exécuté. |
| TVA | Montage souvent mis en avant, mais à valider précisément. | Traitement dépendant de l’historique fiscal et des modalités de la cession. |
Le marché secondaire offre un avantage décisif : vous pouvez étudier ce qui s’est réellement passé. Demandez les quittances ou preuves de paiement, les procès-verbaux d’assemblée, les travaux votés, les avenants au bail et l’historique des revalorisations. Une rentabilité plus élevée peut signaler une opportunité, mais aussi compenser un bail court, un loyer menacé ou un exploitant fragilisé.
Dans le neuf, concentrez-vous sur le prix économique hors discours fiscal, le sérieux du promoteur, les garanties, la date de prise d’effet du bail et les conditions de paiement en cas de retard. Dans les deux cas, comparez le coût total frais inclus et non un rendement calculé sur une base commerciale favorable.
Risques, renouvellement du bail et revente
Le principal risque n’est pas nécessairement l’absence de besoin en hébergement. Il réside dans la capacité de l’exploitant à transformer cette demande en une activité rentable tout en payant le loyer prévu. Un établissement peut être occupé et néanmoins rencontrer des difficultés si ses coûts de personnel, d’énergie, de restauration ou d’entretien augmentent plus vite que ses recettes.
Trois scénarios à tester avant l’achat
- Scénario favorable : loyers payés et indexés conformément au bail, charges maîtrisées et revente sans décote majeure.
- Scénario central : indexation modérée, quelques dépenses supportées par le propriétaire et délai de revente plus long que prévu.
- Scénario dégradé : baisse de loyer au renouvellement, travaux non anticipés, interruption temporaire des paiements et revente avec décote.
Le renouvellement constitue un moment sensible. Si le loyer contractuel est devenu trop lourd pour l’exploitant, celui-ci peut chercher à le réduire. Le propriétaire doit alors arbitrer entre le maintien d’un loyer élevé avec un risque de rupture et l’acceptation d’un revenu inférieur pour préserver la continuité de l’exploitation.
La valeur de revente est souvent déterminée par le revenu attendu par le prochain acheteur. Une baisse du loyer peut donc provoquer un double effet : diminution immédiate de vos recettes et réduction du prix auquel le lot peut être vendu. La durée restante du bail, la répartition des travaux et la réputation du gestionnaire influencent également la liquidité.
Documents à obtenir avant de signer
- le titre de propriété et la description précise du lot ;
- le bail commercial complet et tous ses avenants ;
- les preuves récentes de paiement des loyers ;
- les derniers décomptes de charges et avis de taxe foncière ;
- les procès-verbaux d’assemblée et le programme de travaux ;
- les informations financières disponibles sur l’exploitant ;
- les données d’activité de l’établissement pouvant être légalement communiquées ;
- une simulation fiscale écrite distinguant recettes, charges, amortissements et trésorerie ;
- une estimation de revente fondée sur le bail actuel, et non sur une hausse hypothétique du marché.
Ce placement peut convenir à un investisseur disposant d’une épargne de précaution, acceptant une faible liquidité et recherchant une détention longue avec gestion déléguée. Il est moins adapté si vous pourriez avoir besoin de revendre rapidement, si votre patrimoine est déjà concentré sur un seul gestionnaire ou si l’équilibre du projet dépend exclusivement de la fiscalité.
Questions fréquentes sur l’investissement EHPAD en LMNP
Qui verse le loyer d’une chambre EHPAD en LMNP ?
Le loyer est normalement versé par l’exploitant de l’EHPAD, conformément au bail commercial signé avec le propriétaire. Le résident n’est pas votre locataire direct. Ce paiement reste toutefois dépendant de la solvabilité de l’exploitant : un bail crée une obligation contractuelle, mais ne constitue pas une garantie absolue.
Le régime réel est-il toujours préférable au micro-BIC ?
Non. Le régime réel permet notamment de déduire les charges admises et de pratiquer des amortissements, mais il entraîne des obligations comptables. Le micro-BIC est plus simple. Le choix dépend de vos recettes, de vos charges, de votre financement et de votre situation fiscale ; une simulation personnalisée est nécessaire.
Peut-on récupérer la TVA lors d’un investissement en EHPAD ?
Une récupération de TVA peut être possible lorsque l’opération et les services fournis remplissent les conditions fiscales applicables. Elle s’accompagne d’obligations de conservation et de régularisation, notamment en cas de revente. Le montage doit être validé avant la signature avec un professionnel compétent.
Que se passe-t-il si l’exploitant de l’EHPAD fait faillite ?
Le versement des loyers peut être interrompu ou renégocié, même si le besoin d’hébergement demeure. Il faut alors rechercher une reprise de l’exploitation, avec un délai et des conditions qui restent incertains. La diversification et l’analyse financière préalable du gestionnaire sont donc essentielles.
Une chambre EHPAD est-elle facile à revendre ?
Non, sa liquidité est généralement plus faible que celle d’un logement classique. Le prix dépend surtout du loyer, de la durée restante du bail, de la répartition des charges, de la qualité de l’exploitant et des perspectives de renouvellement. Une vente rapide peut nécessiter une décote.
Conclusion : investir seulement après un triple contrôle
Un investissement LMNP en EHPAD peut répondre à un objectif de revenus délégués, mais sa qualité ne se juge ni au seul rendement ni à l’avantage fiscal annoncé. Avant de signer, vérifiez séparément la solidité de l’exploitant, la viabilité de l’établissement et l’équilibre du bail. Si l’opération ne reste pas acceptable avec une baisse de loyer, une dépense imprévue et une revente plus lente, le risque est probablement sous-estimé.